Nachricht vom 14.11.2026 
Kreditkosten richtig kalkulieren: Was Rate, Laufzeit und Zinsen ausmachen
RATGEBER | Die Rate passt ins Budget, also unterschreiben? Genau da beginnen viele Fehlentscheidungen. Eine niedrige Monatsrate sagt nämlich nur, wie viel jeden Monat vom Konto abgeht. Wie teuer der Kredit am Ende wirklich ist, steht woanders: im Gesamtbetrag. Und der hängt an drei Stellschrauben, die sich gegenseitig beeinflussen.
Die drei Stellschrauben im Überblick
Kreditsumme, Zinssatz und Laufzeit ergeben zusammen die Rate. Dreht man an einer, verändern sich die anderen. Wer die Laufzeit streckt, zahlt weniger pro Monat. Aber länger. Und länger heißt: mehr Zinsen, weil das Geld über mehr Monate geliehen bleibt.
Beim Zins lohnt ein Blick auf die Größenordnung. Die Bundesbank meldet für August 2026 im Schnitt 7,92 Prozent für neu vergebene Konsumentenkredite an private Haushalte [1]. Ein Durchschnittswert über alle Banken und Kreditarten. Was du persönlich bekommst, hängt unter anderem von deiner Bonität ab und kann deutlich abweichen.
Sollzins ist nicht gleich effektiver Jahreszins
Das wird gern verwechselt. Der Sollzins ist der reine Zins auf die Darlehenssumme. Der effektive Jahreszins rechnet weitere Kosten ein, die zum Kredit gehören, und macht Angebote erst vergleichbar. Wer für Verbraucherdarlehen wirbt und Zahlen nennt, muss den effektiven Jahreszins angeben, dazu kommt ein Beispiel mit den wichtigsten Konditionen (§ 17 PAngV) [2]. Beim Vergleich zählt deshalb immer der effektive Jahreszins, nicht der Sollzins.
Ein Rechenbeispiel, das es greifbar macht
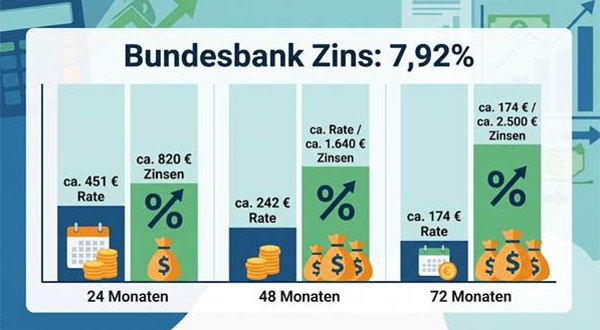
Nehmen wir 10.000 Euro und einen effektiven Jahreszins von 7,92 Prozent. Der Wert stammt aus der Statistik, ein echtes Angebot ist das nicht. Gerechnet habe ich mit einer Annuität, bei der der Monatszins aus dem Jahreszins abgeleitet wird. Die Ergebnisse sind gerundet.
| Laufzeit | Monatliche Rate | Zinskosten insgesamt |
|---|---|---|
| 24 Monate | ca. 451 € | ca. 820 € |
| 48 Monate | ca. 242 € | ca. 1.640 € |
| 72 Monate | ca. 174 € | ca. 2.500 € |
Auffällig: Von 24 auf 72 Monate sinkt die Rate um mehr als die Hälfte. Die Zinsen verdreifachen sich aber ungefähr. Genau das ist der Zielkonflikt. Niedrige Rate heute, höhere Gesamtkosten morgen.
So kalkulierst du sauber
Wer es selbst durchspielen möchte, nimmt am besten einen Rechner. Mit dem Rechner der Creditplus Bank kannst du Kreditsumme und Laufzeit variieren und siehst sofort, wie sich die Rate verändert. Das ersetzt kein verbindliches Angebot, hilft aber beim Einschätzen, welche Belastung realistisch ist. Probier ruhig mehrere Laufzeiten aus. Oft reicht schon ein Unterschied von zwölf Monaten, um die Kosten spürbar zu drücken, ohne das Budget zu sprengen.
Ein paar Punkte solltest du dabei im Kopf haben:
- Gesamtbetrag prüfen: Alle Raten zusammenrechnen, nicht nur die Monatsrate vergleichen.
- Budget ehrlich ansetzen: Die Rate sollte auch dann tragbar sein, wenn mal eine Reparatur oder Nachzahlung kommt.
- Sondertilgungen: Wenn du zwischendurch extra zahlen kannst, spart das Zinsen. Klär vorher, ob und zu welchen Bedingungen das geht.
- Nebenkosten erfragen: Restschuldversicherung und Ähnliches sind Zusatzkosten. Brauchst du sie wirklich?
- Zinsbindung und Laufzeit abstimmen: Besonders bei langen Finanzierungen kommt es darauf an, was nach Ablauf der Bindung passiert. Wie stark Zinsen die Kosten bei größeren Anschaffungen treiben können, zeigt auch der Beitrag zum Einfluss von Zinsen auf Immobilienkäufe.
Vorzeitig zurückzahlen: Was das kosten kann
Läuft es besser als gedacht, will man den Kredit manchmal früher loswerden. Das geht grundsätzlich. Die Bank darf dafür aber unter Umständen eine Vorfälligkeitsentschädigung verlangen. Gesetzlich ist sie gedeckelt: in der Regel auf 1 Prozent des vorzeitig zurückgezahlten Betrags, bei einer Restlaufzeit von höchstens zwölf Monaten auf 0,5 Prozent (§ 502 BGB) [3]. Wie hoch sie im Einzelfall ausfällt, steht im Vertrag.
Was sich 2026 ändert
Ab dem 20. November 2026 gelten in Deutschland die neuen Regelungen zur Umsetzung der überarbeiteten EU-Verbraucherkreditrichtlinie (Richtlinie (EU) 2023/2225). Für bereits bestehende Kreditverträge gilt grundsätzlich weiterhin das bisherige Recht, wobei für bestimmte unbefristete Kreditverträge Ausnahmen vorgesehen sind [4]. Für Verbraucher bedeutet das unter anderem strengere Vorgaben bei der Information und Kreditwürdigkeitsprüfung. Deshalb lohnt es sich, die vorvertraglichen Informationen sorgfältig zu lesen und die Kreditkonditionen zu vergleichen.
Wenn es finanziell eng wird
Nicht jede Kalkulation geht auf. Wer merkt, dass Raten dauerhaft zu hoch sind, sollte nicht warten, bis Mahnungen kommen. Im Kreis Altenkirchen fordern die Schuldner- und Insolvenzberatungsstellen schon länger mehr Finanzbildung zur Vorbeugung von Überschuldung, wie der Beitrag zur Finanzbildung im Kreis Altenkirchen zeigt. Beratungsstellen helfen dabei kostenlos weiter.
FAQ
Was ist wichtiger: niedrige Rate oder niedrige Gesamtkosten?
Beides spielt eine Rolle. Die Rate muss ins Budget passen, aber bei gleichem Zins ist die kürzere Laufzeit meist deutlich günstiger.
Warum steigen die Zinskosten bei längerer Laufzeit?
Weil du das Geld länger schuldest. Die Zinsen fallen auf die jeweils noch offene Restschuld an, über mehr Monate summiert sich das.
Woran erkenne ich ein faires Angebot?
Am effektiven Jahreszins und am Gesamtbetrag. Vergleiche mehrere Angebote mit identischer Summe und Laufzeit.
Darf ich den Kredit früher zurückzahlen?
In der Regel ja. Je nach Vertrag kann eine Vorfälligkeitsentschädigung anfallen, die gesetzlich begrenzt ist.
Was mache ich, wenn ich die Rate nicht mehr zahlen kann?
Sprich frühzeitig mit der Bank und such dir Hilfe bei einer Schuldnerberatung. Je früher, desto mehr Spielraum gibt es. (prm)
Quellen
- Deutsche Bundesbank: MFI-Zinsstatistik, Veröffentlichung 01.10.2026
- § 17 PAngV, gesetze-im-internet.de
- § 502 BGB, gesetze-im-internet.de
- BMJV: Gesetzgebungsverfahren Verbraucherkreditrichtlinie
Mehr dazu:
Wirtschaft